Chaque printemps, c'est le même rituel. Vous rouvrez douze mois de factures pour remplir votre déclaration annuelle de TVA, puis vous la comparez aux deux acomptes déjà versés. Son nom officiel, que peu de gens retiennent, c'est la CA12.
Ce rituel s'arrête. La déclaration annuelle de TVA disparaît au 1er janvier 2027 par l'article 38 de la loi de finances pour 2025. Les micro-entrepreneurs qui facturent la TVA la déclareront chaque trimestre, sur un formulaire CA3, et les acomptes disparaissent.
Voyons ensemble si vous êtes concerné, ce qui remplace la CA12 et les dates de 2027 à noter. Pas besoin d'être comptable pour suivre, promis.
Qui devra déclarer sa TVA chaque trimestre ?
Tout dépend de vos factures. Si elles portent la mention « TVA non applicable », vous êtes en franchise en base de TVA. Vous ne facturez pas la TVA, vous ne la déclarez pas, et la réforme ne change rien pour vous.
Vous êtes concerné si vous facturez la TVA. C'est le cas quand vous avez renoncé à la franchise, ou quand votre chiffre d'affaires a dépassé l'un de ces seuils :
- Services et professions libérales, 37 500 € sur l'année précédente, ou 41 250 € dans l'année en cours ;
- Vente de marchandises et hébergement, 85 000 € sur l'année précédente, ou 93 500 € dans l'année en cours.
Ces montants sont ceux fixés pour 2026, et la fiche franchise en base de TVA de Service Public Entreprendre donne toujours les valeurs en vigueur. Ne les confondez pas avec les plafonds de la micro-entreprise. On peut très bien garder la micro et facturer la TVA.
Vous hésitez ? Notre Simulateur de seuils de TVA vous donne la date à partir de laquelle vous facturez la TVA, d'après votre chiffre d'affaires.
Vous dépasserez le seuil en 2027 ou plus tard ? Vous passerez directement à la CA3 trimestrielle, puisque le régime simplifié n'existera plus. Vous ne déposerez jamais de CA12.
Ce qui remplace la déclaration annuelle de TVA
Avec la CA12 disparaît tout le régime simplifié d'imposition à la TVA, celui qui permettait de ne déclarer qu'une fois par an. Ceux qui en dépendaient passent au régime réel normal, celui de la CA3 (le formulaire n° 3310-CA3, que vous remplissez en ligne dans votre espace professionnel).
Pour un micro-entrepreneur, ce sera une CA3 par trimestre. Le rythme mensuel ne s'impose qu'au-delà de 1 000 000 € de chiffre d'affaires sur l'année précédente, ou de 1 100 000 € dans l'année en cours. La micro-entreprise ne permet pas d'atteindre ces montants.
Vous n'avez aucune démarche à faire. La DGFiP (l'administration des impôts) vous bascule elle-même, d'après le chiffre d'affaires de votre dernière CA12. Sans CA12 déposée, c'est le trimestriel qui s'applique d'office.
Vous préférez déclarer chaque mois ? Une demande par la messagerie sécurisée de votre espace professionnel suffit. Le changement démarre au trimestre civil suivant.
Le paiement change aussi de logique. Avec la CA12, vous versiez deux acomptes en juillet et en décembre, calculés sur la TVA de l'année d'avant. Le solde se réglait au printemps suivant.
Avec la CA3, vous payez la TVA réelle du trimestre, au moment où vous la déclarez. Le montant de l'année ne bouge pas, seul le moment où vous le payez change.
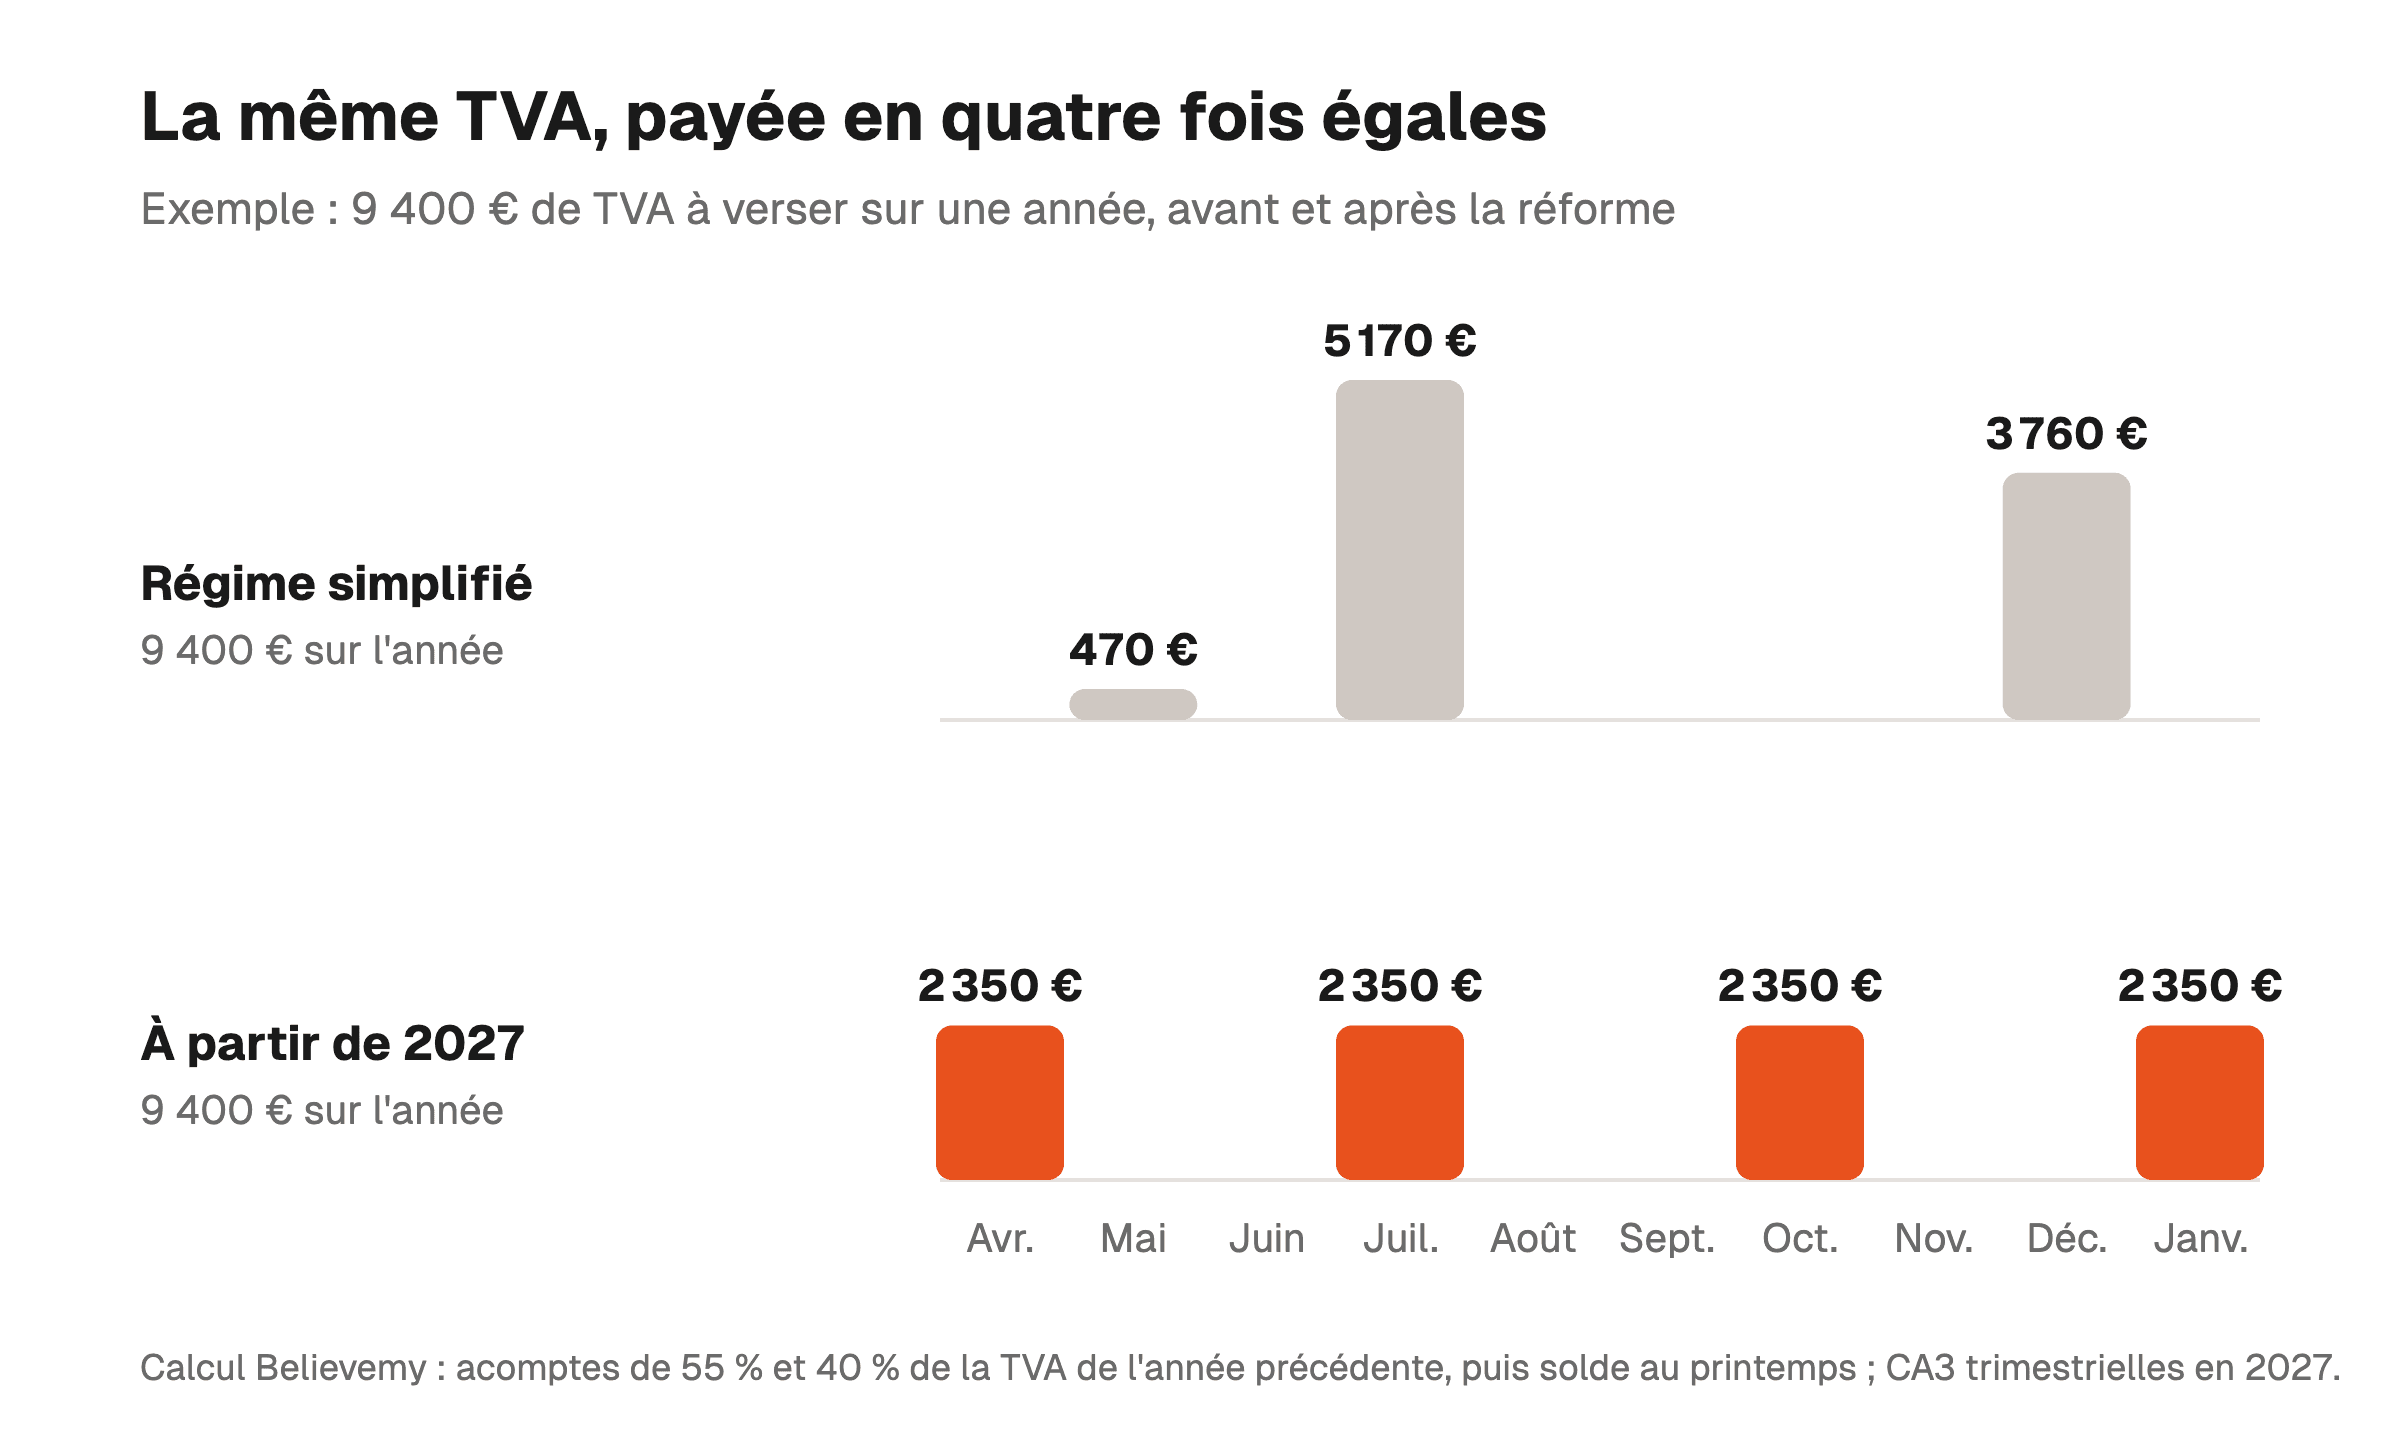
Prenons une développeuse qui facture 12 500 € HT par trimestre, avec 20 % de TVA. Elle collecte 2 500 € de TVA, et ses achats du trimestre lui en ont coûté 150 €. Sa CA3 lui fait payer la différence, soit 2 350 €, quatre fois dans l'année.
Le calendrier de 2027, déclaration par déclaration
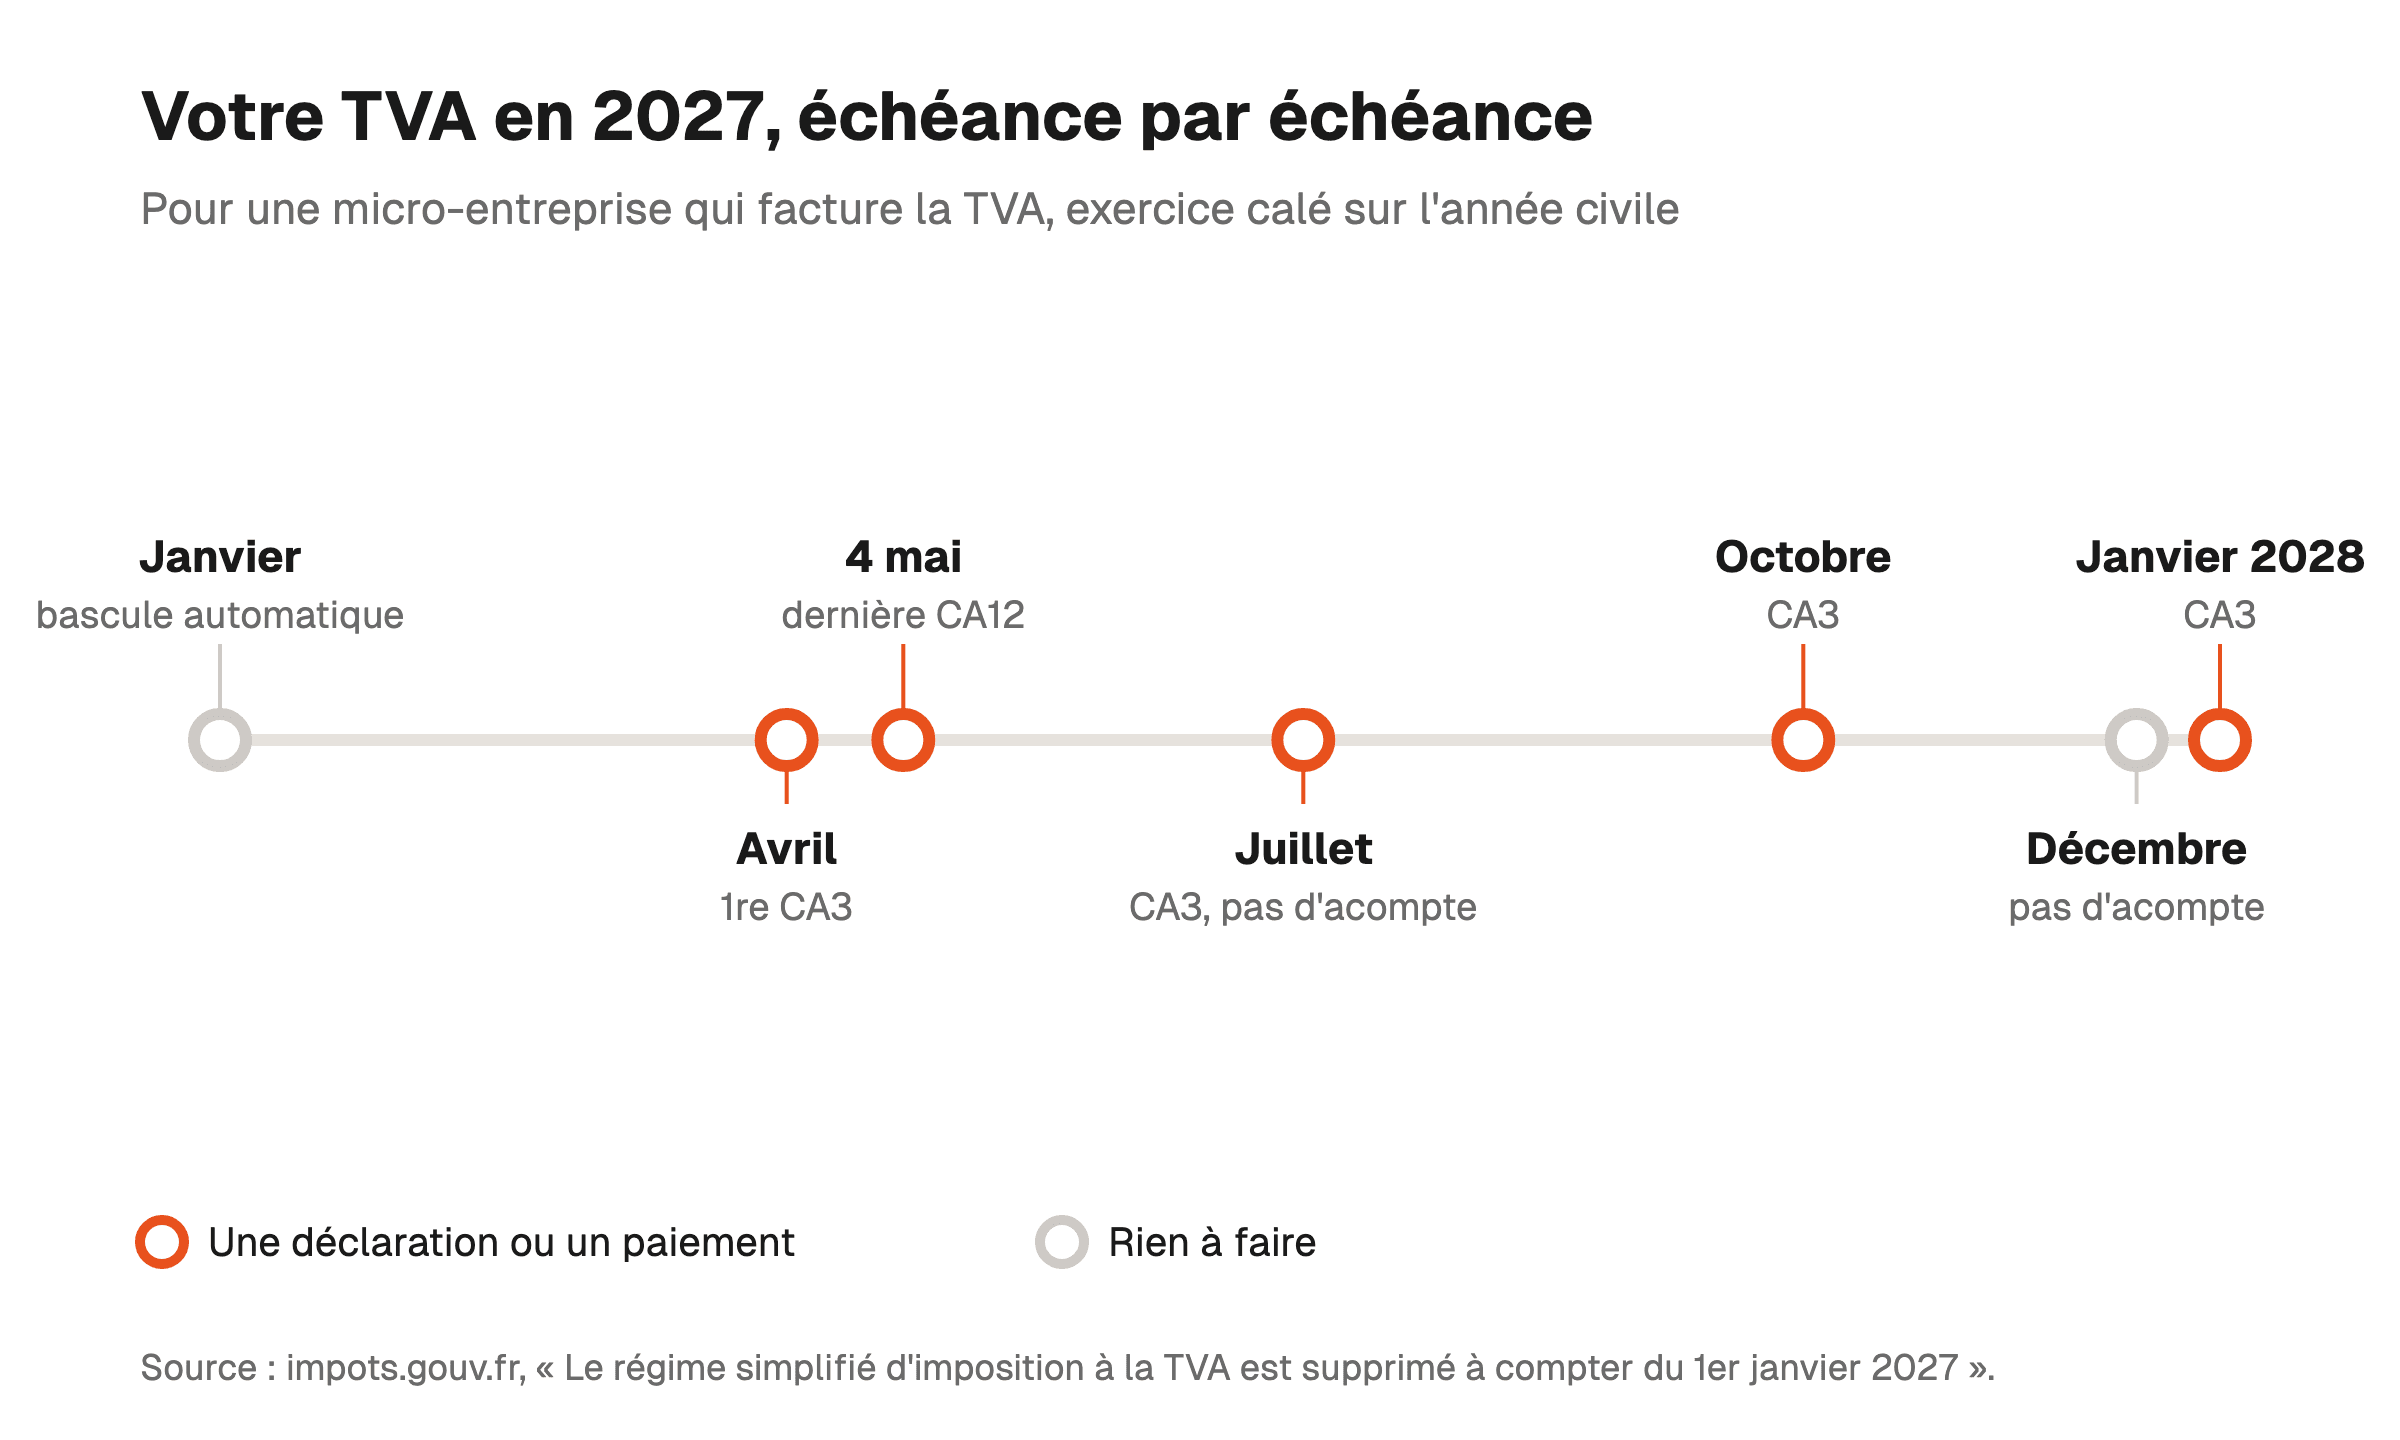
En micro-entreprise, l'exercice suit l'année civile. Voici ce qui vous attend, d'après le calendrier publié par impots.gouv.fr le 22 septembre 2026 :
- En janvier 2027, la bascule se fait sans vous ;
- En avril 2027, première CA3 pour janvier, février et mars ;
- Le 4 mai 2027 au plus tard, dernière CA12 pour toute l'année 2026 ;
- En juillet 2027, CA3 du deuxième trimestre et plus d'acompte à verser ;
- En octobre 2027, CA3 du troisième trimestre ;
- En décembre 2027, aucun acompte là non plus ;
- En janvier 2028, CA3 du quatrième trimestre.
Le passage délicat, c'est le printemps. Pendant quelques semaines, l'ancien et le nouveau système se chevauchent.
Ne sautez pas la dernière CA12. En avril, vous déposez votre première CA3, et vous pourriez croire que tout l'ancien régime a disparu. Votre CA12 de 2026 reste due jusqu'au 4 mai. Gardez aussi les factures de décembre 2026 hors de votre première CA3.
Ce que la déclaration trimestrielle change dans votre organisation
Une déclaration par an pardonnait le désordre. On reconstituait l'année d'un coup, souvent la veille de la date limite. Tous les trois mois, ça devient vite pénible.
Je me souviens d'une soirée entière passée à chercher la facture d'un abonnement payé en février. Elle dormait dans mes e-mails, évidemment (sous un objet en anglais que je n'aurais jamais pensé à taper 🥲).
Trois habitudes vous évitent ce genre de soirée :
- Rangez chaque facture d'achat le jour où vous la recevez, parce que sans elle, vous ne récupérez pas la TVA qu'elle porte ;
- Mettez la TVA de côté à chaque paiement reçu, sur un compte à part, puisqu'elle part aux impôts à la fin du trimestre ;
- Notez qui est votre client au moment de facturer, entreprise ou particulier, en France, dans l'Union européenne ou ailleurs.
Ce dernier point compte si vous travaillez pour l'étranger. Une entreprise cliente installée dans un autre pays de l'Union ne paie pas de TVA française. Elle la déclare chez elle, c'est l'autoliquidation.
Ces ventes figurent quand même dans chaque CA3, et chaque mois dans votre déclaration européenne de services.
Dernier changement, à partir du 1er septembre 2027. Votre plateforme de facturation électronique transmettra vos données de vente au fisc, c'est l'e-reporting. Au régime trimestriel, ces données partent une fois par mois.
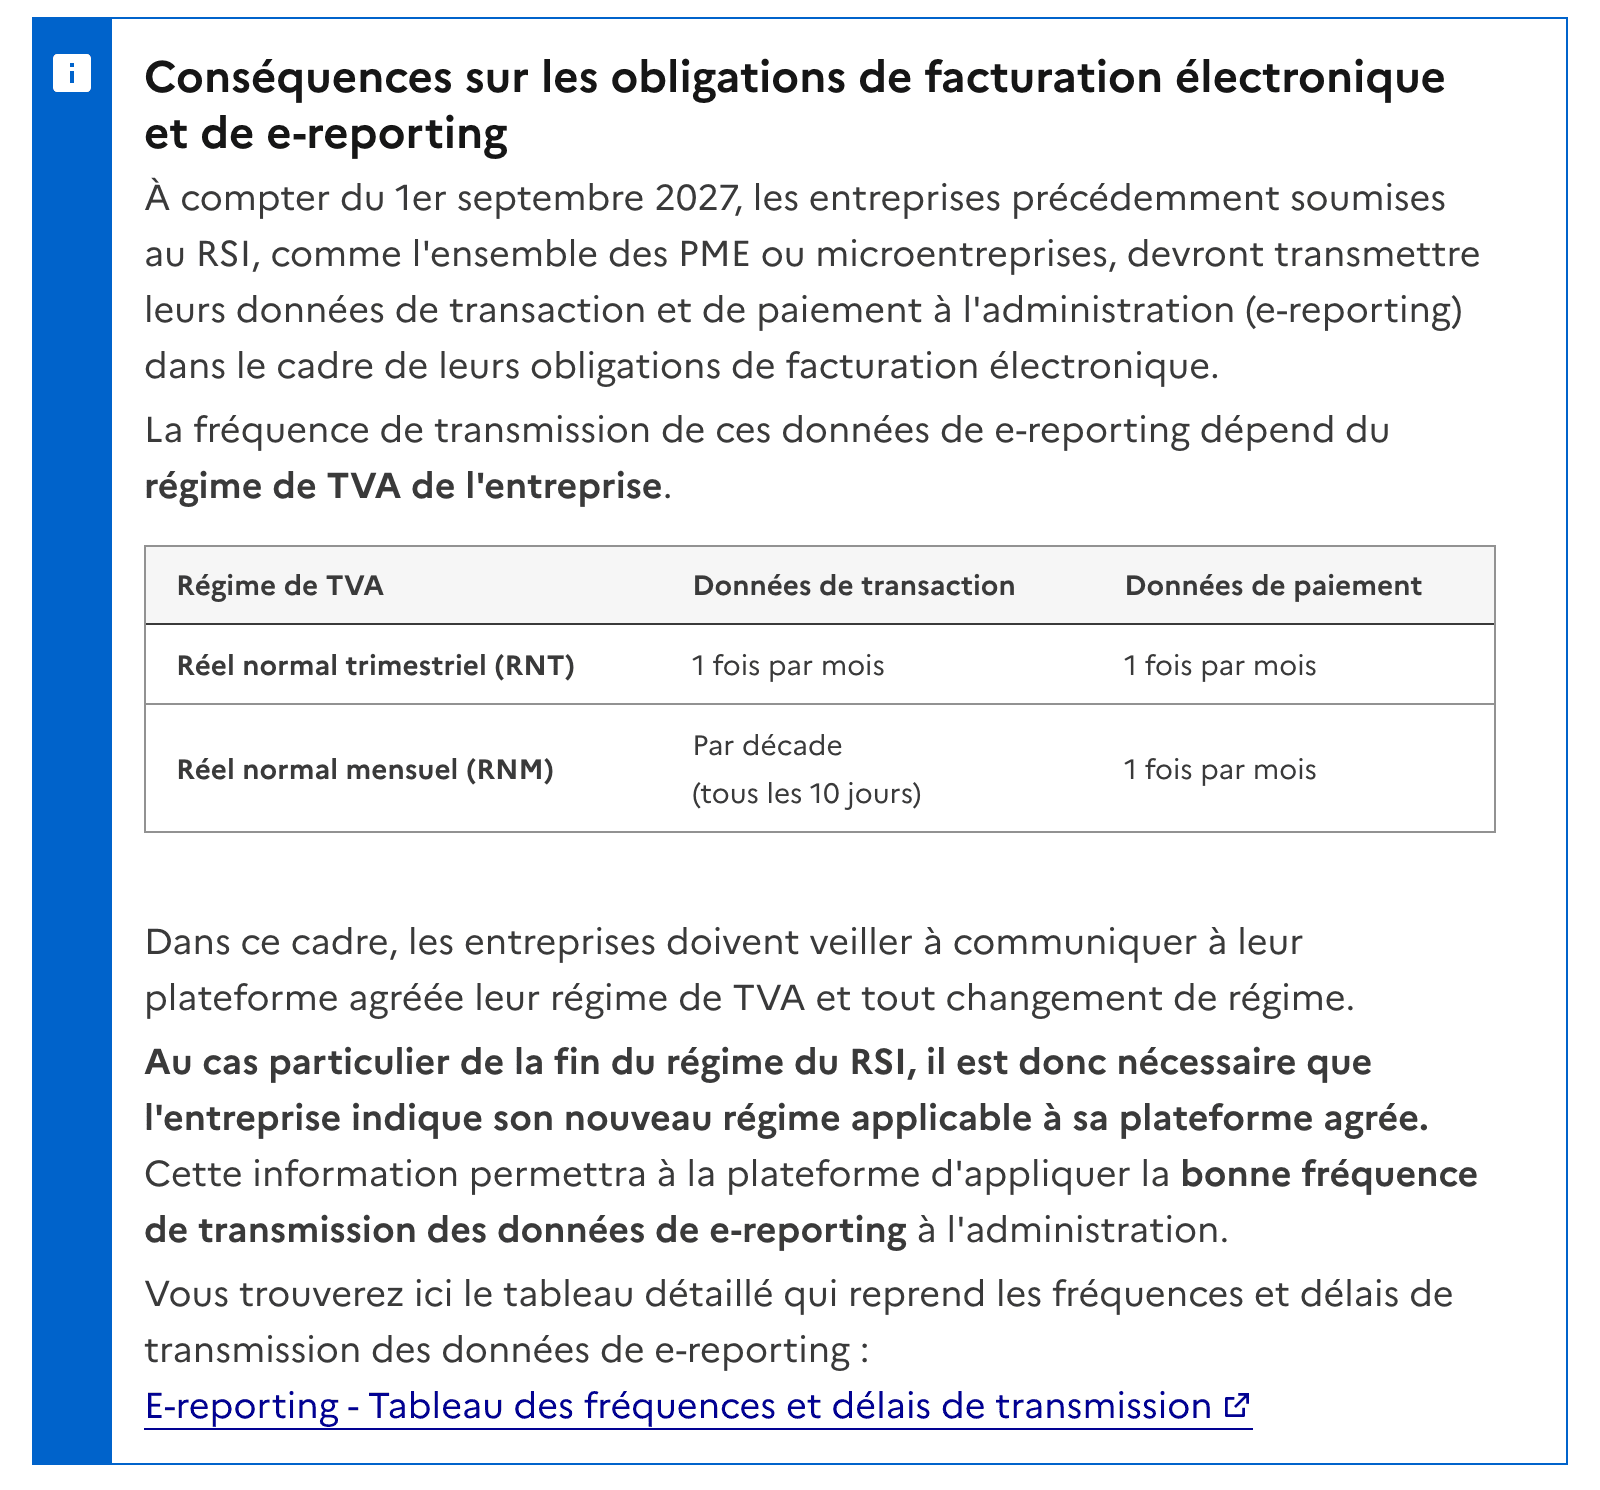
Impots.gouv.fr demande donc d'indiquer votre nouveau régime de TVA à votre plateforme agréée, pour qu'elle transmette au bon rythme. Le tableau des fréquences de l'e-reporting détaille chaque cas. Et si le sujet vous est encore flou, voici ce que la facturation électronique vous impose, et quand.
Si vous facturez la TVA, retenez deux dates : avril 2027 pour votre première CA3, le 4 mai pour votre dernière CA12. Le reste se fait sans vous, alors autant commencer à ranger vos factures par trimestre dès janvier.
Questions fréquentes
La déclaration annuelle de TVA (CA12) disparaît-elle pour tous les auto-entrepreneurs ?
Elle disparaît au 1er janvier 2027 pour tous ceux qui facturent la TVA au régime simplifié. Un micro-entrepreneur en franchise en base de TVA ne dépose pas de CA12, et la réforme ne change rien pour lui.
S'il dépasse le seuil de franchise en 2027 ou plus tard, il passe directement à la déclaration CA3 trimestrielle.
Faut-il faire une démarche pour passer à la déclaration de TVA trimestrielle ?
Non, l'administration fiscale fait la bascule elle-même. Elle se fonde sur le chiffre d'affaires de la dernière CA12 déposée, et applique le rythme trimestriel aux micro-entrepreneurs.
Pour déclarer chaque mois, il suffit d'en faire la demande par la messagerie sécurisée de l'espace professionnel.
Quand déposer la dernière déclaration annuelle de TVA ?
Pour l'année 2026, la dernière CA12 se dépose au plus tard le 4 mai 2027. La première CA3, celle du premier trimestre 2027, se dépose en avril 2027. Les deux déclarations se suivent donc à quelques semaines d'écart.
Les acomptes de TVA de juillet et décembre 2027 sont-ils dus ?
Non, aucun acompte n'est dû en juillet ni en décembre 2027 quand l'exercice suit l'année civile, ce qui est le cas en micro-entreprise. La TVA se paie à chaque CA3, sur le montant réel du trimestre.